Image


En marge d'Interclima qui se tient actuellement à Paris Porte de Versailles, Uniclima a dressé un bilan du premier semestre. Les chiffres confirment un marché du génie climatique très contrasté. Les ventes de chaudières gaz-fioul décrochent de 23,4 %, tandis que les pompes à chaleur air/eau progressent de 14,7 % et les PAC air/air de petite puissance de 36,2 %. La ventilation reste, elle, en retrait.
Le marché des générateurs de chauffage de la boucle à eau chaude continue de décrocher. L’indicateur Uniclima s’établit à 69 au premier semestre 2026, contre 77 sur l’ensemble de 2025, son niveau le plus bas selon l’organisation. La progression des pompes à chaleur hydrauliques ne suffit pas à compenser le recul des équipements à combustion.
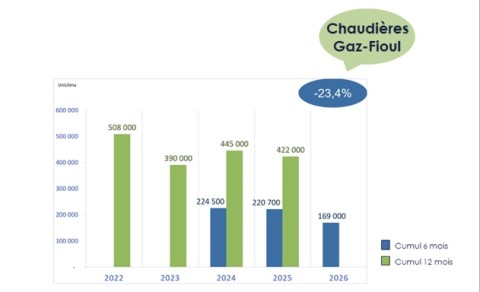
Le décrochage est particulièrement marqué pour les chaudières gaz et fioul. Les industriels en ont vendu 169 000 au premier semestre, contre 220 700 sur la même période de 2025, soit une baisse de 23,4 %. Uniclima relie cette évolution aux orientations actuelles des pouvoirs publics en faveur de l’électrification des usages.
À rythme identique au second semestre, le marché pourrait perdre 80 000 à 100 000 chaudières sur l’ensemble de l’année, pour 23 000 à 25 000 PAC air/eau supplémentaires, estime l’organisation. Cette évolution traduit également le recul de la rénovation des équipements de chauffage.
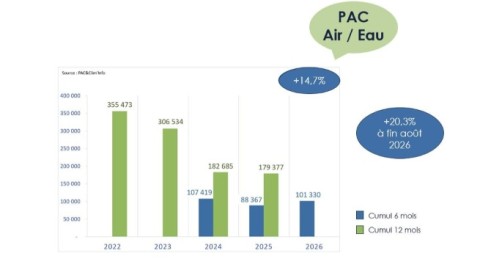
À l’inverse, les PAC air/eau enregistrent un net redressement. Les ventes atteignent 101 330 unités au premier semestre, contre 88 367 un an auparavant, soit +14,7 %. La progression s’est même accélérée pendant l’été : à fin août, elle dépassait 20 % par rapport à la même période de 2025.
Cette reprise intervient après deux années de recul. Elle est portée notamment par la recherche d’économies d’énergie des ménages et par les dispositifs publics favorisant l’électrification, dont les évolutions des bonifications CEE. Uniclima souligne toutefois que les bonifications actuellement prévues s’arrêtent au 31 décembre 2026, ce qui pose la question de la visibilité du marché au-delà de cette échéance.
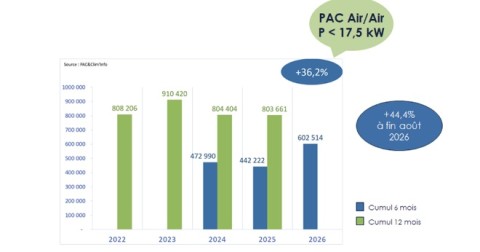
La dynamique est encore plus forte sur les PAC air/air de petite puissance (moins de 17,5 kW). Les ventes progressent de 36,2 %, à 602 514 unités au premier semestre 2026, contre 442 222 un an plus tôt. À fin août, la hausse dépassait 44 %.
Cette progression intervient toutefois à partir d’un niveau de marché jugé historiquement faible. Elle bénéficie à la fois de la résorption des stocks accumulés chez les distributeurs et des épisodes de fortes chaleurs du début d’année, qui ont accéléré les décisions d’achat.
Le segment des PAC air/air de forte puissance (DRV) progresse plus modestement, de 5,6 %, avec 19 376 unités vendues au premier semestre contre 18 345 un an auparavant. Le marché reste néanmoins inférieur à la dynamique enregistrée en 2023 et 2024.
La ventilation ne bénéficie pas du même redressement. L’indicateur Uniclima se situe à 103 au premier semestre 2026, contre 101 sur l’ensemble de 2025. Dans le résidentiel, les ventes de VMC simple flux reculent de 0,7 %, tandis que celles de VMC double flux chutent de 12 %.
Le tertiaire suit également une tendance baissière, avec -3,5 % pour le simple flux et -3,2 % pour le double flux. Uniclima estime que les dispositifs d’aide et la réglementation ne favorisent pas suffisamment les systèmes de ventilation performants
Ces évolutions sectorielles interviennent dans un contexte de marché du bâtiment encore dégradé. Moins de 300 000 mises en chantier de logements sont attendues en 2026, tandis que la rénovation énergétique affiche encore un recul de 1,1 %, même si des signes de stabilisation apparaissent.